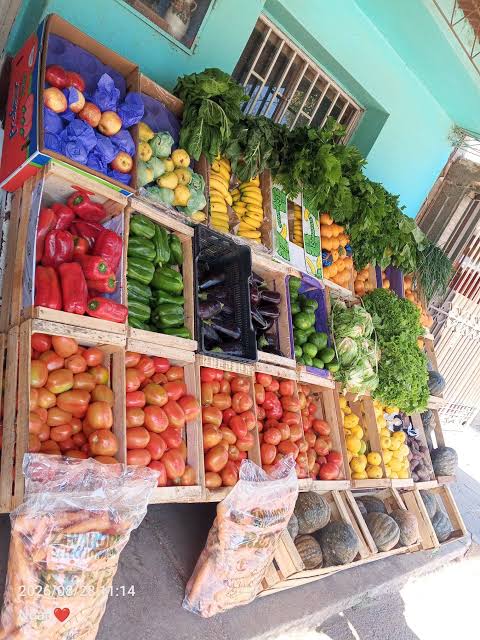
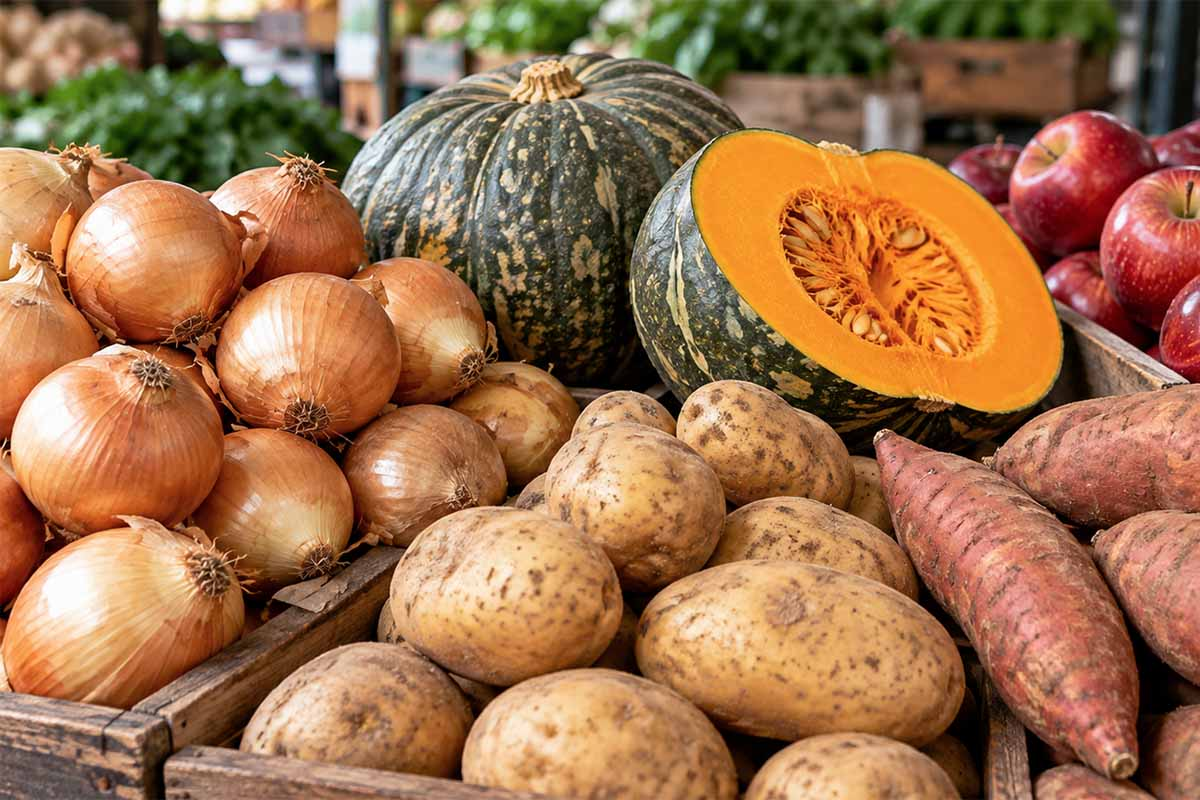
La cebolla, la papa y el zapallo encabezaron las subas del sector hortícola en lo que va de 2026. El salto llegó después de un año de quebranto para los productores y volvió a poner en evidencia las tensiones entre la rentabilidad en el origen, las asimetrías de la comercialización y el acceso a los alimentos.
(Por: Agustín Suárez*) Tres alimentos centrales de la mesa cotidiana figuran entre los productos que más se encarecieron este año. En septiembre, los precios mayoristas de la cebolla, la papa y el zapallo acumularon subas interanuales de 295,8%, 212,6% y 204,8%, respectivamente, frente a una inflación general del 33,4%. En términos comparativos, la cebolla multiplicó por 8,9 ese índice, la papa por 6,4 y el zapallo por 6,1, lo que representa incrementos reales del 196,7%, 134,3% y 128,5%. Esa distancia refleja un cambio brusco en el mercado: tras un largo período de valores deprimidos en las quintas, las tensiones de la producción y el abastecimiento se aceleraron en el segundo semestre, con fuertes saltos mayoristas del zapallo y la papa en julio, y de la cebolla en agosto y septiembre, y empezaron a trasladarse a los comercios y a los consumidores.
Sin embargo, los números muestran una dinámica despareja dentro del propio sector hortícola, ya que otras especies como la batata, la lechuga y el tomate registraron variaciones interanuales inferiores a la inflación. En la medición mensual de septiembre del Mercado Central de Buenos Aires, el promedio ponderado de las seis principales hortalizas trepó 23,8% respecto de agosto, traccionado por la cebolla (+45,1%), el zapallo (+20,3%) y la batata (+8,1%), mientras que la papa bajó un 3%. En paralelo, en las góndolas del Gran Buenos Aires la cebolla aumentó 24,6% en ese mismo mes, el zapallo anco subió 12,4% y la papa avanzó 12,5%, incluso a contramano de la leve retracción mayorista. No se trata, entonces, de un encarecimiento uniforme y permanente de todos los productos, sino de una recomposición con fuertes diferencias según la especie, el canal de venta y la época del año.
De la crisis en las quintas al impacto climático
Detrás de estas cifras hay una historia que empezó antes. Durante 2025, varios productores atravesaron una profunda crisis de rentabilidad, con precios que en algunos casos quedaron muy por debajo de los costos. La papa fue uno de los ejemplos más claros, ya que en febrero de ese año la venta de la bolsa apenas cubría el 60% del costo de producción. Lo mismo pasó con la cebolla producida en Mendoza, donde la sobreoferta presionó los valores a la baja y dejó a muchos agricultores sin margen para sostener la actividad.
La suba de 2026 debe leerse a partir de ese piso deprimido. Entre diciembre de 2025 y septiembre de 2026, una referencia orientativa de precios en supermercados y comercios de cercanía muestra que la cebolla pasó de $913 a $2.300 por kilo, un aumento del 151,7%. En ese mismo lapso, la papa subió de $1.149 a $2.200 (+91,5%) y el zapallo, de $1.049 a $2.000 (+90,7%), valores que permiten advertir la magnitud del encarecimiento en el mostrador.
En este proceso también pesaron factores climáticos y estacionales propios de la producción y la comercialización. En el caso de la papa, las lluvias en distintas zonas bonaerenses y las heladas tardías en Córdoba generaron problemas de calidad y cosecha que restringieron la oferta. En la cebolla, la demanda de exportación, sobre todo desde Brasil, coincidió con dificultades locales de abastecimiento y presionó los precios al alza. En cuanto al zapallo, el recambio estacional entre zonas productoras generó un período de menor disponibilidad, a la espera de nuevas cosechas.
La brecha entre el campo y la góndola
La diferencia entre lo que se paga en el mercado mayorista y lo que finalmente abona el consumidor suma otra dimensión al problema. En septiembre, el precio de la cebolla en los supermercados se ubicó cerca del doble de la referencia mayorista. Aunque la estacionalidad forma parte del funcionamiento del mercado y esa distancia no equivale automáticamente a una ganancia comercial neta (porque entre ambos precios intervienen fletes, pérdidas, clasificación, almacenamiento, impuestos y costos de venta), los datos obligan a mirar más allá de lo que recibe el productor y a discutir cómo se distribuye el valor a lo largo de la cadena.
En un contexto en el que el Gobierno nacional prioriza el equilibrio fiscal, la apertura comercial y el desempeño de los sectores exportadores, la producción de alimentos para el mercado interno enfrenta un desafío estructural. No alcanza con que una cosecha sea abundante ni con que los precios se recuperen de manera brusca después de una crisis.
Para el campo que alimenta, el reto es evitar que la recomposición llegue tarde a la tierra y demasiado cara a la mesa. Sin políticas que fortalezcan la producción, mejoren la comercialización y reduzcan las asimetrías de la cadena, el costo de esa inestabilidad seguirá repartiéndose entre productores que trabajan con rentabilidad incierta y familias que deben ajustar sus compras para acceder a una alimentación variada.
* Integrante del CET, Centro de Estudios de la Tierra (UTT)